Assurance agence marketing : une RC pro ne couvre pas tous les ratés d’une campagne
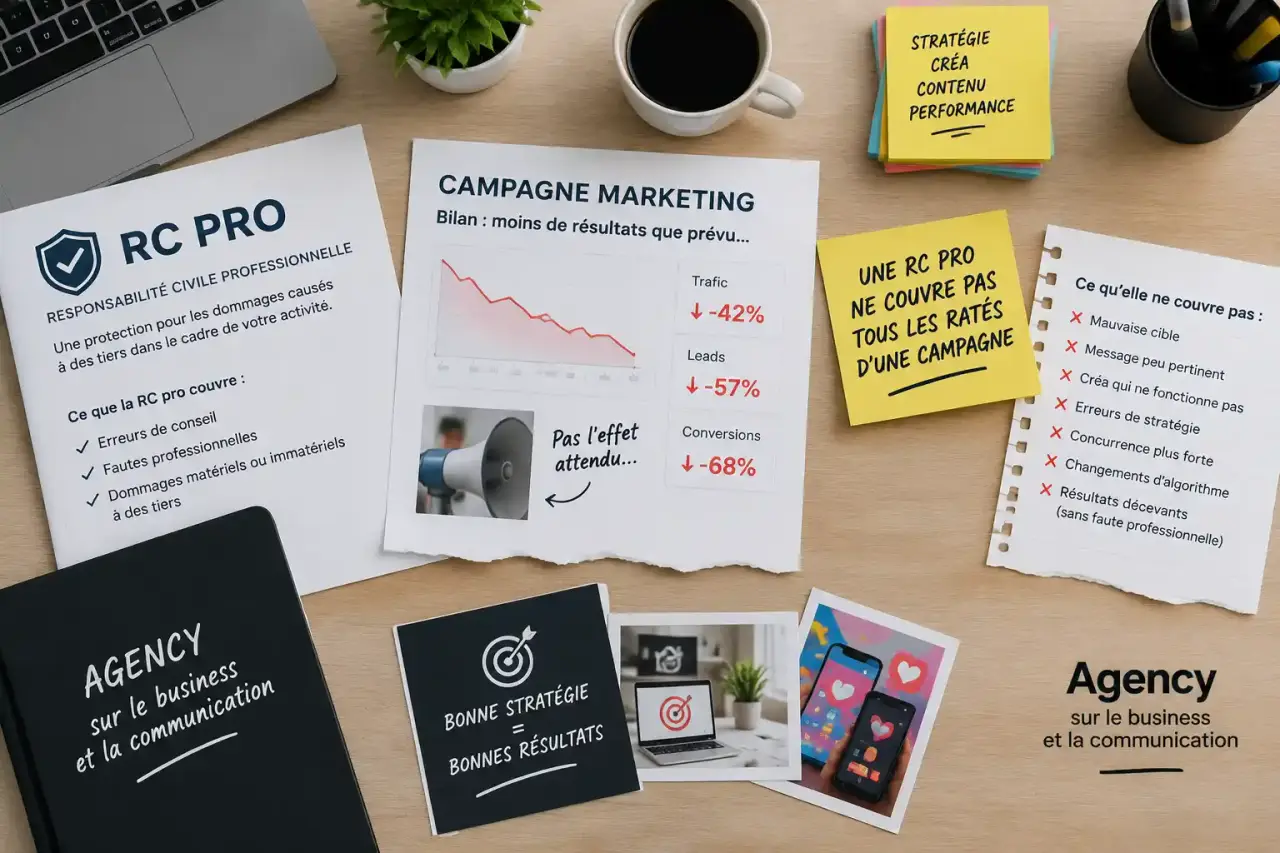
Une campagne publiée avec le mauvais budget, un visuel utilisé sans autorisation ou un compte publicitaire compromis peuvent coûter cher à une agence marketing. La responsabilité civile professionnelle constitue un socle de protection, mais elle ne remplace ni une assurance cyber ni la couverture des locaux et du matériel. Le bon contrat dépend surtout des prestations réellement vendues, des accès détenus et des engagements pris envers les clients.
Partir des incidents possibles plutôt que du nom du contrat
Deux agences réalisant le même chiffre d’affaires peuvent présenter des risques très différents. Un studio spécialisé dans l’identité visuelle travaille notamment avec des droits de propriété intellectuelle. Une agence d’acquisition pilote des dépenses publicitaires et manipule des comptes sensibles. Une structure qui développe aussi des sites doit envisager les conséquences d’un défaut de livraison ou d’un dysfonctionnement technique.
Testez vos connaissances sur l’assurance d’une agence marketing
Répondez aux six questions, puis validez pour obtenir votre score et les explications.
Les erreurs qui peuvent engager la responsabilité de l’agence
Une erreur de ciblage, l’oubli d’une exclusion d’audience, une publication prématurée ou une mauvaise configuration de campagne peuvent provoquer une réclamation. Le client peut invoquer une perte financière, des dépenses inutiles ou une atteinte à son image. Cela ne signifie pas que toute baisse de performance soit automatiquement imputable à l’agence : il faut examiner la faute alléguée, le dommage et le lien entre les deux.
La même vigilance concerne les contenus. Une photographie, une musique, une typographie ou un slogan peuvent faire l’objet de droits. Une assurance ne transforme pas un contenu non autorisé en contenu exploitable : les garanties relatives à la propriété intellectuelle doivent être examinées avec leurs exclusions et leurs conditions.
Les pertes que l’agence subit elle-même
Un ordinateur volé, une panne consécutive à un sinistre ou une attaque informatique ne relèvent pas nécessairement de la responsabilité envers un client. L’agence peut devoir remplacer son matériel, restaurer ses données et maintenir ses charges pendant une interruption. Il faut donc distinguer les dommages causés aux tiers de ceux qui affectent directement son activité.
Assembler les garanties selon les prestations réellement vendues
Pour choisir une assurance d’agence marketing, mieux vaut comparer les événements couverts que les intitulés commerciaux. Une formule présentée comme « professionnelle » peut laisser de côté une activité essentielle, comme l’achat média, le conseil stratégique ou le développement web.
| Protection | Utilité principale | Point à vérifier |
|---|---|---|
| RC professionnelle | Couvrir certaines conséquences des erreurs, omissions ou négligences dans les prestations | Activités déclarées et dommages immatériels couverts |
| RC exploitation | Couvrir certains dommages causés à des tiers dans la vie courante de l’entreprise | Déplacements, événements et occupation des locaux |
| Assurance cyber | Organiser l’assistance et couvrir certains coûts liés à un incident informatique | Comptes tiers, fraude, restauration et conditions de sécurité |
| Multirisque professionnelle | Protéger les locaux et les biens selon les événements garantis | Matériel nomade, valeur assurée et pertes d’exploitation |
| Protection juridique | Accompagner certains litiges et prendre en charge des frais prévus au contrat | Domaines couverts, plafonds et délais de carence |
La RC pro : indispensable à étudier, pas universellement obligatoire
En France, l’activité de marketing ou de communication n’impose généralement pas, à elle seule, une obligation légale de RC professionnelle. Une activité réglementée exercée en complément peut toutefois changer la situation. Un client peut également exiger une attestation dans son contrat ou son appel d’offres. Il faut distinguer cette exigence contractuelle d’une obligation légale.
Pour une agence, les dommages immatériels non consécutifs méritent une attention particulière : il s’agit, schématiquement, de préjudices financiers qui ne découlent pas d’un dommage matériel ou corporel garanti. Une erreur de paramétrage publicitaire peut précisément soulever ce type de question, sans que sa prise en charge soit acquise.
Lire les limites qui font la différence lors d’une réclamation
Une attestation prouve l’existence d’un contrat, mais ne résume pas toutes ses conditions. Avant de signer, demandez les conditions générales, les conditions particulières et les éventuelles annexes. Vérifiez que la description de votre métier correspond à vos missions, y compris celles qui ne représentent qu’une petite part du chiffre d’affaires.
- Les plafonds : distinguez la limite par sinistre, la limite annuelle et les sous-plafonds propres à certaines garanties.
- Les franchises : identifiez la part qui restera à votre charge et son mode de calcul.
- Les exclusions : examinez notamment les engagements de performance, les pénalités contractuelles et les opérations sensibles.
- Le territoire : vérifiez les pays couverts et les juridictions concernées si vous travaillez à l’international.
- La sous-traitance : faites préciser le traitement des prestations confiées à des freelances ou partenaires.
- La période de garantie : regardez les règles applicables aux faits antérieurs, aux réclamations et à la cessation du contrat.
Les budgets publicitaires appellent une question explicite : une dépense engagée par erreur est-elle couverte, et dans quelles circonstances ? Le remboursement de vos honoraires, la reprise de votre travail et l’indemnisation d’un préjudice client sont des sujets distincts. N’acceptez pas une réponse générale si votre agence gère des montants importants pour le compte de tiers.
Installez aussi une « vigie contractuelle » : pour chaque nouveau type de mission, rapprochez la promesse commerciale, les accès techniques nécessaires et la garantie correspondante. Si un commercial vend demain la gestion complète d’une boutique en ligne alors que l’assurance décrit seulement du conseil en communication, ce décalage doit être signalé avant le démarrage. Ce contrôle permet de repérer un risque nouveau avant qu’il ne devienne un angle mort du contrat.
Obtenir un devis comparable sans chercher un tarif artificiellement bas
Il n’existe pas de prix pertinent sans description du risque. L’assureur peut notamment tenir compte du chiffre d’affaires, des prestations, des effectifs, des antécédents de sinistres, des territoires d’intervention et des plafonds demandés. Un tarif faible associé à une activité mal déclarée n’est pas une économie solide.
Préparez un dossier identique pour chaque interlocuteur : répartition des missions, contrats types, recours à la sous-traitance, nature des données traitées et ordre de grandeur des budgets gérés. Mentionnez les prestations techniques et les clients étrangers, même s’ils sont minoritaires. Pour la cyberassurance, décrivez aussi vos mesures de sécurité sans les embellir.
Demandez ensuite une réponse écrite sur quelques scénarios représentatifs : mauvais paramétrage d’une campagne, contestation des droits sur un visuel, compromission d’un compte client. Ces cas pratiques rendent les écarts entre offres plus lisibles qu’une simple comparaison de cotisations. Vérifiez enfin si les frais de défense sont inclus dans le plafond ou s’y ajoutent.
Réduire les incidents et préparer une déclaration efficace
L’assurance fonctionne mieux avec une organisation qui conserve les preuves. Les validations client, les versions de créations, les licences d’utilisation et les historiques de modification permettent de reconstituer les faits. Un périmètre de mission clair évite également de confondre objectif commercial et résultat garanti.
Pour les comptes publicitaires et les outils collaboratifs, privilégiez les accès nominatifs, l’authentification multifacteur et des droits limités au nécessaire. Prévoyez le retrait des accès au départ d’un salarié ou d’un prestataire. Ces précautions réduisent l’exposition, sans garantir à elles seules l’absence d’incident ni l’indemnisation.
Lorsqu’un problème survient, sécurisez les accès concernés, conservez les éléments utiles et contactez rapidement l’assureur selon les délais et modalités du contrat. Évitez de reconnaître votre responsabilité ou de négocier seul une indemnisation avant ses instructions. En cas d’atteinte à des données personnelles, examinez également les obligations applicables avec votre référent compétent.
Le choix final doit suivre une règle simple : assurer ce que l’agence fait réellement, puis réévaluer la couverture quand son activité évolue. Un nouveau service, un client plus exposé ou des budgets plus élevés justifient un échange avec l’assureur, sans attendre le renouvellement annuel.