Améliorer la rentabilité d’une entreprise en crise : préserver le cash sans sacrifier les marges
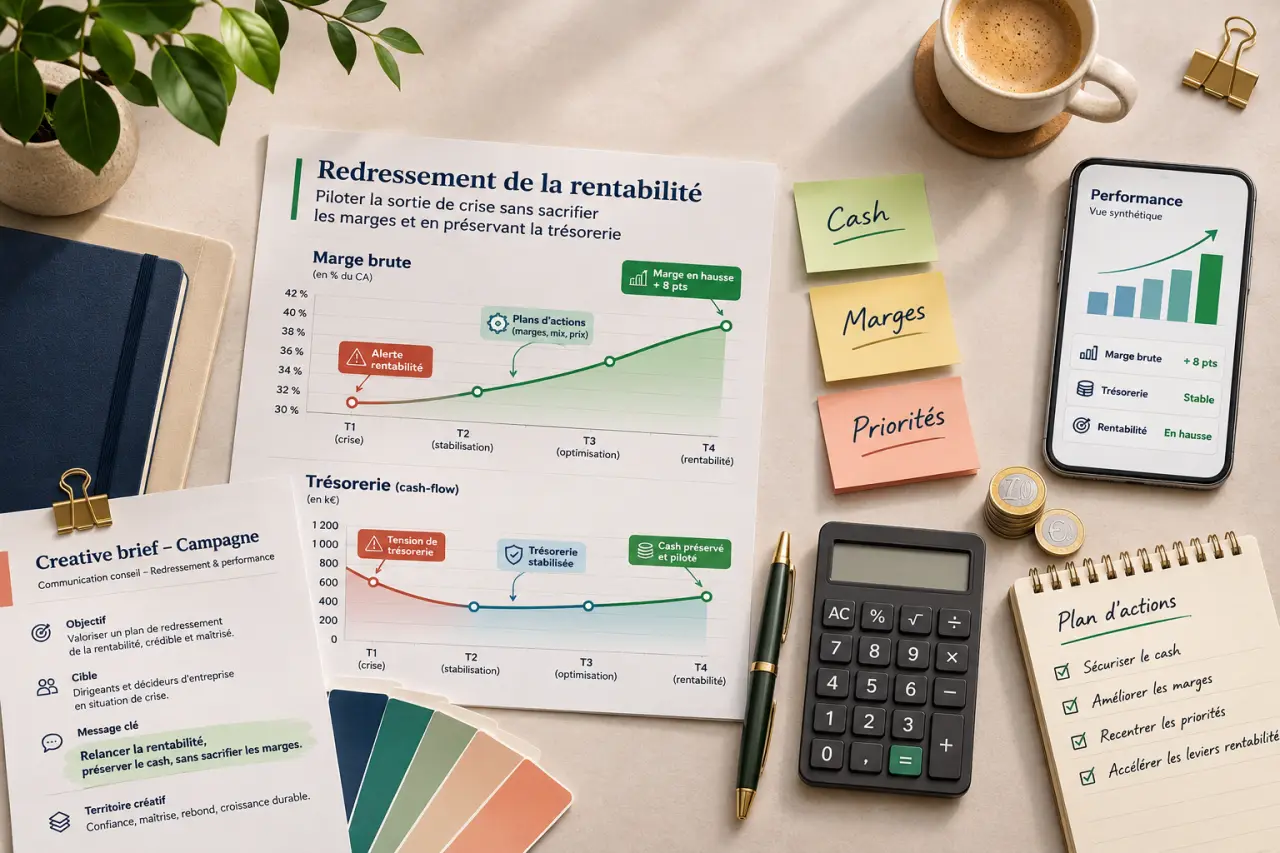
Pour améliorer la rentabilité d’une entreprise en crise, commencez par sécuriser les encaissements, identifier les activités qui dégagent réellement une marge et supprimer les dépenses sans utilité opérationnelle. L’ordre compte : vendre davantage ne résout pas une activité déficitaire, et réduire toutes les charges indistinctement peut compromettre le redressement. L’objectif est de gagner du temps sans affaiblir ce qui permet à l’entreprise de gagner de l’argent.
Identifier ce qui menace l’entreprise : manque de marge ou manque de liquidités
Une entreprise peut afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. À l’inverse, un emprunt peut alimenter son compte bancaire alors que son activité reste déficitaire. Rentabilité et trésorerie doivent donc être analysées séparément, puis rapprochées pour décider des priorités.
Diagnostic de rentabilité et de trésorerie
Saisissez vos montants en euros pour obtenir un premier aperçu. Les champs sont initialisés à zéro.
Résultats calculés
- Marge sur coûts variables
- 0,00 € Chiffre d’affaires − charges variables
- Taux de marge sur coûts variables
- Non calculable Marge sur coûts variables ÷ chiffre d’affaires
- Seuil de rentabilité
- Non calculable Charges fixes ÷ taux de marge sur coûts variables
- Écart au seuil de rentabilité
- Non calculable Chiffre d’affaires − seuil de rentabilité
- Besoin en fonds de roulement simplifié
- 0,00 € Créances clients + stocks − dettes fournisseurs
- Solde de trésorerie prévisionnel
- 0,00 € Encaissements prévus − décaissements prévus
Points d’attention
Cet outil fournit un premier repérage à partir des seules données saisies. Il ne remplace pas un diagnostic professionnel et ne constitue pas une recommandation financière personnalisée.
Le résultat mesure la différence entre les produits et les charges d’une période. Le résultat d’exploitation éclaire plus précisément la performance opérationnelle. La rentabilité rapporte un résultat aux ressources mobilisées, tandis que la trésorerie correspond aux liquidités disponibles. Une facture client non encaissée peut ainsi contribuer au résultat sans financer les échéances immédiates.
Reconstituer une photographie financière exploitable
Rassemblez les ventes récentes, les achats, les charges fixes, les échéances de dettes, les créances clients et les stocks. Comparez ces éléments à une période représentative, en tenant compte de la saisonnalité. Cherchez ensuite l’origine dominante de la dégradation : recul des commandes, hausse des coûts, remises excessives, surstock ou retards de règlement.
Calculez également la marge sur coûts variables : chiffre d’affaires moins charges variant avec l’activité. Elle doit couvrir les charges fixes. Le seuil de rentabilité correspond aux charges fixes divisées par le taux de marge sur coûts variables, lorsque les hypothèses de prix et de coûts restent suffisamment stables.
Descendez enfin au niveau des produits, prestations et clients. Un gros compte peut sembler indispensable tout en consommant sa marge en livraisons urgentes, reprises et assistance gratuite. Distinguez toutefois les coûts réellement évitables des charges fixes qui subsisteraient après son départ.
Préserver la trésorerie avant la prochaine échéance critique
Établissez un prévisionnel de trésorerie glissant, actualisé chaque semaine, avec les encaissements plausibles et les décaissements attendus. Ne confondez pas une commande signée avec un paiement certain. Prévoyez un scénario dégradé intégrant des règlements tardifs ou une baisse des ventes pour repérer la première tension.
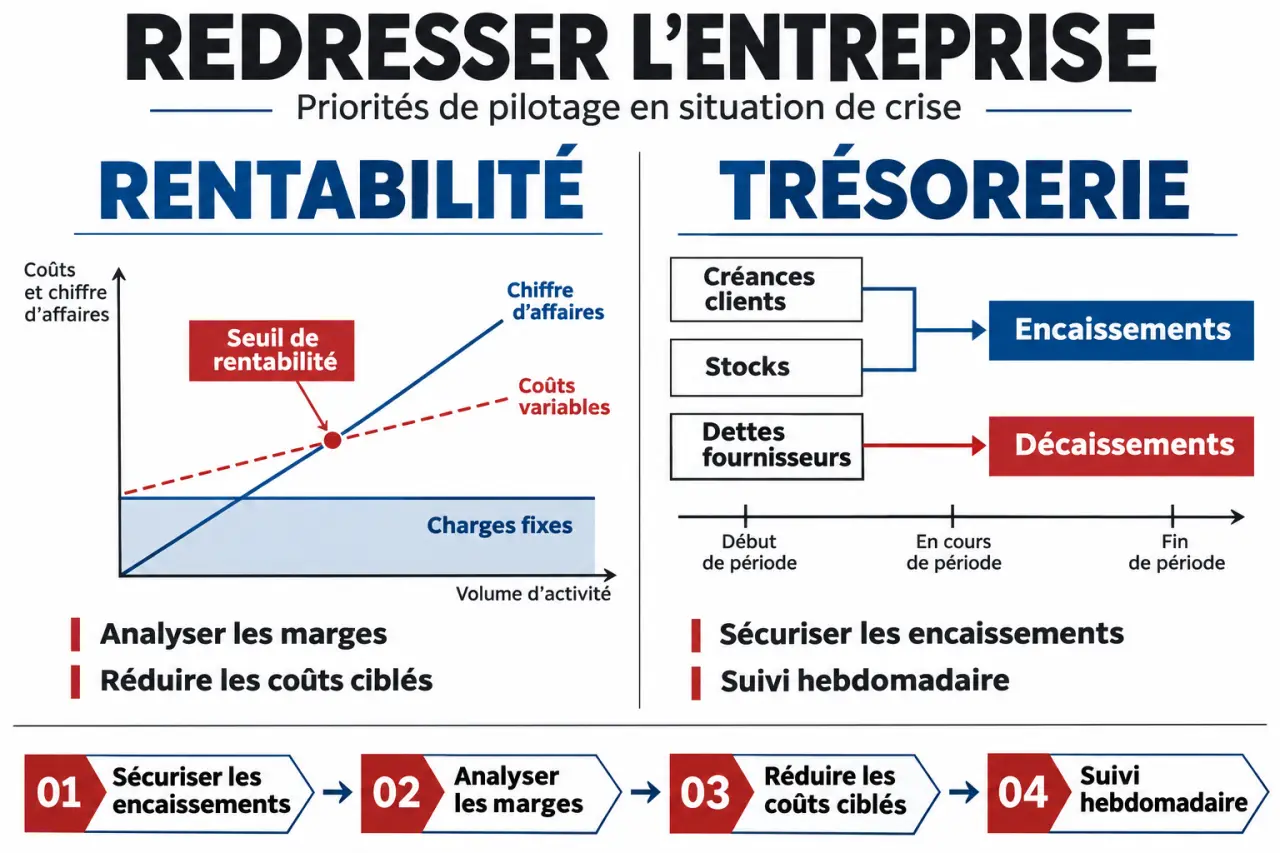
Agissez d’abord sur le besoin en fonds de roulement : l’argent immobilisé dans les stocks et les créances, diminué notamment du crédit fournisseur. Réduire ce besoin peut libérer des liquidités sans augmenter les ventes.
| Action prioritaire | Effet recherché | Point de vigilance |
|---|---|---|
| Facturer dès que les conditions contractuelles le permettent | Avancer les encaissements | Éviter les erreurs et les pièces manquantes |
| Relancer les créances échues | Récupérer les liquidités dues | Traiter séparément les litiges réels |
| Réduire les stocks dormants | Libérer du cash immobilisé | Préserver les références indispensables |
| Négocier les échéances | Lisser les décaissements | Obtenir un accord, sans report unilatéral |
| Différer les dépenses non essentielles | Limiter les sorties immédiates | Maintenir sécurité, maintenance et engagements critiques |
Contactez fournisseurs et financeurs avant l’incident de paiement, avec un échéancier réaliste. Un financement peut absorber un décalage temporaire, mais ne corrige pas durablement une marge insuffisante. Si l’entreprise risque de ne plus honorer ses dettes exigibles, sollicitez rapidement un professionnel pour examiner sa situation et les démarches adaptées.
Réduire les coûts sans casser la capacité à produire et à vendre
Classez les dépenses en trois groupes : indispensables à la continuité, utiles mais ajustables, et supprimables. Examinez les contrats, abonnements, achats, frais bancaires et assurances. Managers en Mission indique que les frais généraux peuvent représenter un tiers du chiffre d’affaires : un poste à examiner, sans en faire une norme applicable à toutes les entreprises.
Renégociez le coût total plutôt que le seul prix : minimum de commande, transport, délais, qualité et conditions de règlement. Un achat moins cher qui impose un stock excessif peut aggraver la crise. De même, sous-traiter n’est intéressant que si le coût complet et la fiabilité restent favorables.
Traiter les anomalies à leur origine
Une perte récurrente possède souvent un germe opérationnel discret : une fiche produit incomplète provoque une erreur de commande, puis un retour, une nouvelle livraison et un avoir. Remontez cette chaîne plutôt que de réduire uniquement le budget transport. En corrigeant le point de départ, vous supprimez plusieurs coûts simultanément et récupérez du temps commercial, sans diminuer le service rendu.
Sur les fournitures, L’Expert-comptable évoque une économie approximative de 40 % sur le poste papier grâce aux pratiques de dématérialisation et d’impression décrites, et estime que le noir suffirait pour 90 % des impressions. Ces pistes doivent être évaluées à l’échelle de vos dépenses : elles ne remplacent pas le traitement d’un problème majeur de marge.
Associez les équipes au repérage des rebuts, doubles saisies et déplacements inutiles. Avant d’automatiser, simplifiez le processus et chiffrez abonnement, paramétrage et formation. Une économie apparente perd son intérêt si elle augmente les erreurs ou ralentit les livraisons.
Restaurer les marges commerciales plutôt que poursuivre le chiffre d’affaires
Favorisez les offres qui apportent une contribution positive tout en mobilisant raisonnablement les ressources rares. Dans une entreprise de services, regardez la marge par heure réellement travaillée. Dans un commerce, rapprochez marge, rotation et argent immobilisé. Dans la production, surveillez aussi les rebuts et l’utilisation du poste qui limite la capacité.
Révisez les tarifs lorsque les coûts ou la valeur délivrée le justifient. Ciblez les prestations sous-facturées, les options gratuites et les remises devenues automatiques. Vérifiez vos engagements contractuels et expliquez les évolutions aux clients concernés plutôt que d’appliquer une hausse indifférenciée.
Exemple illustratif : une prestation vendue 100 euros avec 70 euros de coûts variables contribue pour 30 euros aux charges fixes. À coûts variables inchangés, un prix de 105 euros porte cette contribution à 35 euros. L’effet réel dépend cependant du volume conservé et de l’acceptation commerciale.
Privilégiez ensuite la fidélisation, les ventes complémentaires pertinentes et la relance de clients satisfaits. Une diversification doit rester testable à petite échelle, avec un budget plafonné, une demande vérifiée et un critère d’arrêt. En période de crise, une nouvelle offre qui exige beaucoup de stock peut détériorer la trésorerie avant de produire une marge.
Transformer les décisions en plan de redressement suivi
Retenez un nombre limité d’actions, chacune assortie d’un responsable, d’une échéance, d’un coût et d’un effet attendu. Séparez les liquidités libérées ponctuellement des économies récurrentes : céder un stock améliore le cash une fois, tandis que corriger un processus peut réduire durablement les charges.
- Chaque semaine : trésorerie prévisionnelle, encaissements, créances échues et commandes.
- Chaque mois : marge sur coûts variables, charges fixes, résultat d’exploitation et seuil de rentabilité.
- Pour chaque mesure : gain constaté, délai d’effet et conséquences sur la qualité ou les clients.
Révisez les hypothèses lorsque les résultats s’écartent du prévisionnel. L’expert-comptable peut fiabiliser les calculs et les scénarios ; un conseil opérationnel ou un manager de transition peut aider lorsque l’exécution dépasse les capacités internes. Le bon accompagnement répond à un blocage précis. Le redressement se pilote avec des faits, des responsabilités claires et des ajustements réguliers, non avec une accumulation de coupes urgentes.