Stratégie de croissance pour une jeune entreprise : vendre plus sans épuiser sa trésorerie
Élaborer une stratégie de croissance pour une jeune entreprise consiste à choisir où développer l’activité, avec quelles ressources et selon quels critères de réussite. Avant d’augmenter les dépenses commerciales ou de recruter, il faut vérifier trois points : des clients prêts à payer, une offre économiquement viable et une organisation capable de tenir ses engagements. Le plan de croissance transforme ensuite ces constats en priorités, en actions financées et en résultats mesurables.
1. Établir ce qui fonctionne avant de chercher à accélérer
Une stratégie de croissance ne se résume pas à viser davantage de chiffre d’affaires. Elle précise les clients à servir, la valeur à leur apporter et les moyens de développer l’activité sans fragiliser l’entreprise. Pour une structure récente, le premier enjeu est de distinguer les ventes reproductibles des commandes exceptionnelles.
Testez vos connaissances sur la stratégie de croissance
Répondez aux six questions, puis validez pour découvrir votre résultat et les corrections.
Partir des clients et des ventes réelles
Examinez vos commandes, vos devis perdus et les retours du service client. Quels clients achètent sans négociation excessive ? Pour quel problème vous sollicitent-ils ? Pourquoi certains reviennent-ils tandis que d’autres abandonnent ? Complétez cette analyse par des entretiens avec des clients et des prospects. Une intention favorable ne remplace pas un achat, un renouvellement ou un usage régulier.
Analysez également les concurrents et les solutions de remplacement, y compris le choix de ne rien acheter. Comparez les prix, les délais, les services et les canaux de distribution. L’objectif n’est pas de reproduire leur offre, mais de repérer un besoin que vous pouvez satisfaire de manière crédible.
Identifier les limites internes
Une analyse SWOT rassemble les forces et faiblesses internes, puis les opportunités et menaces externes. Rendez-la opérationnelle : une dépendance au fondateur, une marge insuffisante ou un fournisseur unique doivent déboucher sur une décision. Associez les personnes qui vendent, produisent et suivent les finances pour confronter les perceptions aux faits.
À ce stade, situez votre maturité : cherchez-vous encore une offre qui trouve son marché, un canal commercial reproductible ou une capacité de livraison supérieure ? Ces situations n’appellent pas les mêmes investissements.
2. Relier l’ambition à une offre et à un modèle rentable
La vision décrit la place que vous souhaitez occuper ; la mission précise votre utilité actuelle. La CCI évoque un horizon de 5 à 10 ans pour la vision stratégique. Ce cap donne une direction, mais les décisions immédiates doivent rester fondées sur ce que l’entreprise peut tester et financer.
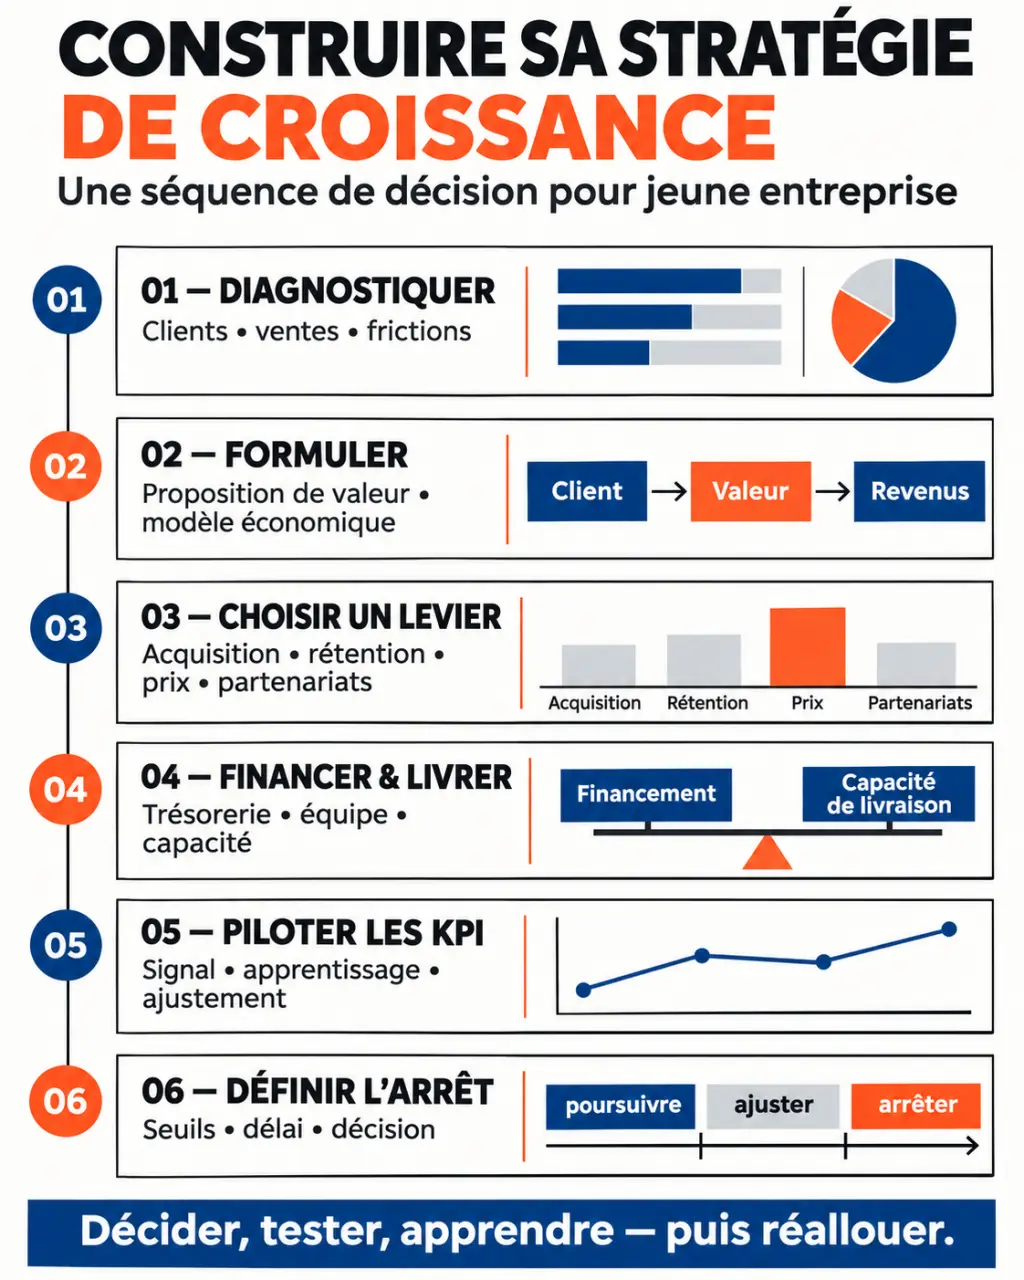
Formulez votre proposition de valeur en une phrase : pour quel client, quel problème résolvez-vous, avec quel bénéfice et quelle différence vérifiable ? « Un service personnalisé » reste imprécis. Une promesse portant sur un délai, une simplicité d’utilisation ou un accompagnement clairement défini facilite les arbitrages commerciaux et opérationnels.
Le Business Model Canvas, cité par la CCI, permet de représenter le modèle économique en 9 blocs, regroupés autour de 4 grandes dimensions : clients, offre, infrastructure et viabilité financière. Utilisez-le pour vérifier la cohérence entre revenus, coûts, partenaires et ressources nécessaires.
Fixez ensuite un objectif daté, accompagné d’une limite à respecter. Par exemple : développer les ventes sur un segment identifié tout en maintenant une marge minimale et un délai de livraison acceptable. Renseignez ces seuils à partir de vos coûts et de vos capacités, plutôt qu’en choisissant un pourcentage séduisant.
Un financement ne doit pas devenir une béquille qui masque une offre déficitaire. Avant d’injecter davantage d’argent dans l’acquisition, observez ce que laisse une commande après ses coûts variables : production, livraison, commissions et assistance associée. Si chaque vente supplémentaire creuse la perte, accélérer amplifie le déséquilibre. Le chantier prioritaire devient alors le prix, le périmètre de service ou le coût de réalisation.
3. Choisir un levier principal plutôt que multiplier les initiatives
La croissance interne, ou organique, repose sur le développement de vos propres activités : fidélisation, acquisition, innovation ou nouveaux marchés. La croissance externe passe principalement par une acquisition ou une fusion. Un partenariat permet aussi de mobiliser des ressources extérieures, sans nécessairement racheter une entreprise.
Pour une jeune entreprise, privilégiez un levier principal et, si nécessaire, un levier complémentaire. Comparez leur potentiel, leur coût, le délai avant résultat et la facilité à interrompre l’essai.
| Levier | Situation favorable | Point à vérifier avant engagement |
|---|---|---|
| Fidélisation et ventes complémentaires | Des clients satisfaits ont des besoins récurrents | Fréquence d’achat et marge additionnelle |
| Nouveau canal d’acquisition | L’offre se vend déjà à une cible précise | Coût d’acquisition et capacité de conversion |
| Innovation de l’offre | Un besoin revient dans les échanges clients | Volonté de payer et coût de développement |
| Nouveau segment ou territoire | Le modèle actuel fonctionne de façon répétée | Adaptations commerciales, logistiques et réglementaires |
| Partenariat | Un acteur possède une ressource complémentaire | Partage de la valeur et dépendance créée |
| Acquisition | Une cible apporte des actifs stratégiques | Financement, passifs et capacité d’intégration |
Testez le levier retenu à petite échelle avant de le généraliser. Pour une nouvelle offre, proposez un périmètre limité à des clients ciblés. Pour un canal commercial, plafonnez le budget et définissez à l’avance le résultat attendu. Une expérimentation doit pouvoir conduire à trois décisions : poursuivre, modifier ou arrêter.
4. Financer la croissance et préparer la capacité de livraison
Une activité rentable peut manquer de liquidités. Les stocks, les recrutements et les dépenses commerciales peuvent être payés avant l’encaissement des ventes. Construisez un plan de trésorerie prévisionnel en distinguant les dates de facturation des dates de règlement. Prévoyez un scénario central et un scénario dégradé intégrant des ventes retardées ou des coûts supplémentaires.
Le financement doit correspondre au besoin. L’autofinancement préserve l’indépendance mais peut limiter la vitesse. Un prêt impose une capacité de remboursement. Une levée de fonds ouvre le capital et modifie la gouvernance. Les aides et crédits d’impôt éventuels dépendent de conditions d’éligibilité : ne les considérez pas comme acquis avant vérification. Un expert-comptable ou une CCI peut aider à examiner ces arbitrages.
Recrutez lorsqu’une charge durable ou une compétence manquante bloque le développement, pas uniquement parce que les ventes progressent. Précisez les missions, le coût complet et le temps d’intégration. De même, choisissez les outils selon le problème : un CRM pour suivre les prospects, un logiciel comptable pour fiabiliser les comptes, un ERP lorsque la coordination des opérations le justifie.
Documentez les tâches critiques avant d’automatiser. Accélérer un processus mal défini peut multiplier les erreurs aussi vite que les commandes.
5. Piloter les résultats et fixer les conditions d’arrêt
Le plan présenté par Orange suit 4 étapes : analyse de la situation, objectifs chiffrés, identification des domaines de croissance et mise en place de KPI. Pour rendre cette démarche utilisable, attribuez à chaque action un responsable, un budget, une échéance et un indicateur.
- Ventes : chiffre d’affaires et conversion des prospects en clients.
- Rentabilité : marge par offre et retour sur investissement des actions.
- Acquisition : dépenses d’acquisition divisées par les nouveaux clients acquis sur le même périmètre.
- Fidélisation : renouvellements, réachats ou départs selon le modèle économique.
- Exécution : retards, réclamations et capacité disponible.
- Trésorerie : solde prévisionnel et échéances à couvrir.
Examinez régulièrement les écarts entre prévisions et résultats. Une hausse des ventes accompagnée de retards ou d’une dégradation de marge appelle une correction, pas nécessairement davantage de prospection.
Préparez enfin les incidents susceptibles d’interrompre l’activité : fournisseur défaillant, indisponibilité d’une personne clé, panne ou cyberattaque. Un plan de continuité d’activité organise le maintien des opérations essentielles ; un plan de reprise prévoit leur rétablissement. Une stratégie de croissance solide précise ainsi non seulement quand accélérer, mais aussi quand ralentir pour préserver l’entreprise.